Если вы решили купить новый автомобиль и уже определились с его маркой, то эти простые советы для вас, ведь покупая автомобиль в салоне, покупатель рискует не меньше, чем приобретая машину на вторичном рынке. Итак:
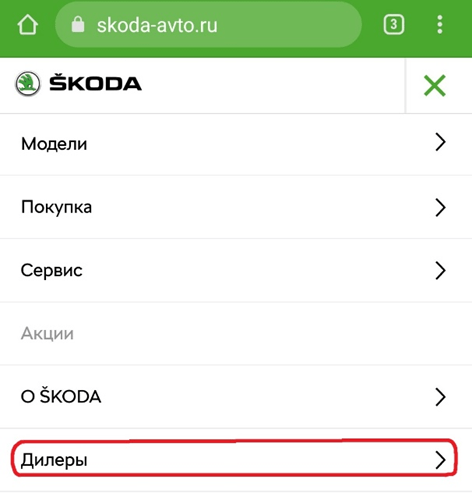
Первое, только официальные дилеры у которых обязательно есть свой сервисный центр. Эту информацию найти очень легко, заходите на сайт производителя автомобиля, выбираете раздел поиск дилера и вводите город в котором покупаете автомобиль. Для примера, купим автомобиль «SKODA» в г. Тюмени, заходим на официальный сайт «SKODA», где выбираем вкладку «дилеры»:
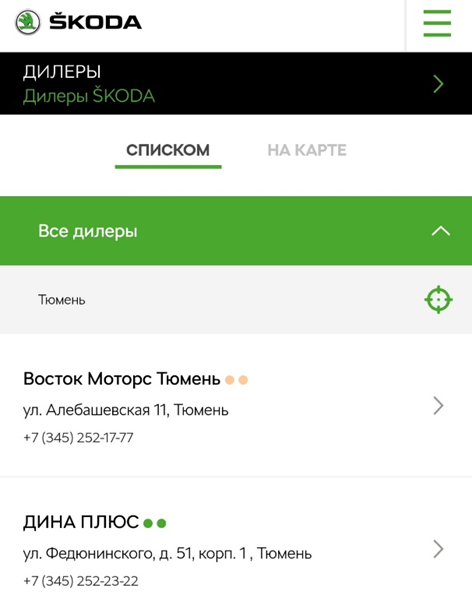
Далее вводим «Тюмень» и вот находим, что в данном городе есть два официальных дилера:
Официального дилера я рекомендую, потому-что автомобили они получают напрямую с завода, а не закупают их у третьих лиц. Если вы решили сэкономить и купить машину в любом другом автосалоне, то подумайте дважды. Ведь мелкие автосалоны долго не работают, могут закрыться в любой момент и претензии будет подавать некуда. Кроме того, не официальные дилеры закупают авто не напрямую у производителя, а у других салонов и частных лиц, можно попасть на неисправный, битый и даже угнанный автомобиль. Да, и у официала можно купить некачественный авто, но тут его проще вернуть или обменять.
Второе, когда вы покупаете машину, то сразу подготовьте себя, что машину вы получите не сразу, а через пару месяцев, а может и дольше. Многие идут в автосалон и надеются в этот же день уехать на своём новеньком автомобиле, это большая ошибка. Так как, придя в автосалон вам будут предлагать, разные варианты, но дороже. Например, такой же автомобиль, но более «навороченной» комплектации или с иными дополнительными услугами.
Дилеры «разводят» покупателей не меньше обычных автосалонов, вопрос лишь в том, что цель любого автосалона «втюхать» вам любой автомобиль, а цель дилера «втюхать» машину которую вы выбрали, но дороже. Ведь заработок дилера идёт не только от продажи авто, а ещё от продажи дополнительных опций и услуг.
Третье, если автомобиль вы собрались покупать в кредит, то нужно выбрать автокредит или потребительский кредит. Автокредит процентная ставка ниже, чем у потребительского, однако при оформлении автокредита ПТС (паспорт транспортного средства) остаётся в банке до погашения кредита и автомобиль будет находиться в залоге у банка и на него наложено обременение. Таким образом, распорядиться купленным в автокредит автомобилем вы не сможете до полного погашения кредита. Кроме того, при оформлении автокредита банк обяжет вас застраховать авто от повреждения и угона, на весь срок кредита и обязательно полис КАСКО. Это довольно дорогая страховка, если сравнивать с ОСАГО, ведь тарифы по полису ОСАГО (обязательное страхование) регламентируются государством и их цена примерно одинакова во всех страховых компаниях. А вот за полис КАСКО придётся отдать до 10% от стоимости автомобиля. Таким образом, если вы покупаете автомобиль стоимостью 1 000 000 рублей на 3 года, то будьте готовы заплатить по 100 000 рублей за каждый год, то есть 300 000 рублей за 3 года. Однако, какой кредит взять и какой страховой полис оформить решать только вам.
Четвертое, морально будьте готовы что за автомобиль вы заплатите примерно на 10-15% больше чем планировали. То есть если машина будет стоить 1 000 000 рублей, то 100 000 или даже 150 000 рублей придётся отдать сверху. Это может быть по нескольким причинам, во-первых если вам по телефону сказали что выбранный вами автомобиль есть в наличии, то по приезду останется только один авто, но с включёнными в стоимость опциями, как раз на 100 000 рублей больше суммы, чем вы рассчитывали. Так же дилер будет вам «накручивать» дополнительные опции (это ведь заработок дилера), конечно от них можно отказаться, однако хитрые дилеры скажут, что тогда заказанную машину придётся подождать ещё пару месяцев. Как поступить выбирать вам, но я бы обратился к другому дилеру, хотя у другого дилера ситуация может быть похожей.
Ну и если вы покупаете автомобиль в кредит, то 10% от стоимости машины «уйдут» только на оформление полиса КАСКО. Многие покупая машину даже не в кредит, оформляют полис КАСКО для своей безопасности. По мне так это очень дорого, можно оформить расширенное ОСАГО (ДСАГО), так как лимит по ОСАГО составляет 400 000 рублей, так вот с помощью ДСАГО этот лимит можно увеличить до 3 000 000 рублей, в зависимости от цели страхования.
Таким образом, перед покупкой автомобиля рассчитайте все затраты, не только стоимость автомобиля, но и проценты по кредиту, дополнительные опции и услуги, полис КАСКО или ОСАГО, то есть прибавьте ещё 10-15% от стоимости автомобиля, чтобы понять его окончательную цену.
Пятое, не экономьте время и пройдите тест-драйв автомобиля. Это возможность оценить все ходовые качества машины, удобство и комфорт салона и т.п. Если даже вы уже ездили на аналогичном автомобиле, то прокатитесь ещё раз, тогда вы сможете оценить шумоизоляцию салона, быстроту переключения передач, скорость разгона и т.п. ведь при покупке вы получите именно такой же автомобиль, с того же завода, на котором планируете долго ездить.
Кроме того, при покупке нового авто вам могут предложить именно эту машину, которая была на тест-драйве. Эта машина прошла «обкатку», значит если имеются посторонние звуки или дефекты будет понятно сразу. Кроме того, в случае покупки такой машины, продавец скинет минимум 50 000 рублей от её стоимости. Конечно, только вам решать брать автомобиль который был на тест-драйве или нет, но вариант не плохой. В общем от тест-драйва я бы посоветовал не отказываться, а так смотрите сами.
Шестое, при заказе автомобиля вам придётся оформить предварительный договор купли-продажи автомобиля (далее — предварительный договор). Однако данный договор имеет много нюансов о которых следует знать перед его оформлением. Данный договор оформляется между дилером и покупателем как гарантия что стороны в дальнейшем заключат основной договор купли-продажи, то есть продавец будет обязан в срок предоставить и продать вам автомобиль, а вы в свою очередь купить машину по указанной цене. Оформление предварительного договора, осуществляется на основании ст.429 Гражданского кодекса РФ. Главное не вздумайте оформить основной договор купли-продажи автомобиля, вместо предварительного. Основной договор можно оформлять, только когда машина будет перед вами, и вы сможете её сразу забрать.
Предварительный договор:
— обязывает стороны к заключению основного договора.
— устанавливает предмет договора — автомобиль (с опциями которые вы хотите). Если в предварительном договоре указано, что вы покупаете автомобиль рено-логан 1.6, то вы получите такой автомобиль без каких-либо опций и даже без ковриков для ног. Таким образом, предмет должен быть детальный.
— устанавливает срок заключения основного договора, если указано что авто вы получите через месяц, а вы его не получили, то можно написать претензию продавцу и по желанию вернуть деньги и получить от дилера проценты за пользование чужими денежными средствами, ведь договор нарушен по его вине. Однако, если вы передумали покупать автомобиль, то продавец в свою очередь может обратиться в суд и обязать вас заключить договор на основании п. 4 ст. 445 ГК РФ или законно «присвоить» ваши деньги внесённые как залог. Судебная практика о залоге двоякая, в моей практике уплаченные продавцом деньги по предварительному договору признавали авансом и в полном объёме возвращали покупателю, однако закон в нашей стране хоть и один, но применяют его почему-то всегда по разному. Кроме того, требование о понуждении к заключению основного договора может быть заявлено в течение шести месяцев с момента неисполнения обязательства по заключению договора. Если срок заключения основного договора в предварительном договоре не определен, основной договор подлежит заключению в течение 1 года с момента заключения предварительного договора.
— предварительный договор заключается в письменной форме, то есть просто между дилером и вами, однако может быть и заключён в нотариальной форме. Обратите внимание, что если по соглашению сторон основной договор будет заключаться в нотариальной форме, то и предварительный договор подлежит нотариальному удостоверению.
— предварительный договор регистрации не подлежит, то есть, если вы с дилером подписали договор, то он начнёт действовать после подписания.
— обязательства, предусмотренные предварительным договором, прекращаются, если до окончания срока, в который стороны должны заключить основной договор, он не будет заключен, либо одна из сторон не направит другой стороне предложение заключить этот договор. Русским языком говоря, если срок истёк, авто вы не получили, аванс не вносили и нет претензий, то обязательство, порожденное предварительным договором, прекращается. Однако, если желание купить авто у вас осталось или вы вносили аванс, то нужно обратиться к продавцу с претензией, с целью возврата аванса или продления договора и соответственно «наказания» дилера за просрочку.
Седьмое, заключаем основной договор купли-продажи автомобиля, договор страхования и принимаем машину.
Тут вроде вообще все понятно, только есть свои НО. Когда вы подписали договор, то передали дилеру деньги за оплату, ну или оформили кредит, что равнозначно, после чего подписали акт приёма-передачи автомобиля и все автомобиль ваш.
Только вот, когда вы заключите договор купли-продажи, то сразу заключите и договор страхования (скорее всего КАСКО). Так вот, продавец обязательно «втюхает» вам книжку — правила страхования, в соответствии с которыми машина, за год износа теряет 20% и каждый год ещё по 10% общей стоимости (проценты могут быть и больше). То есть, по данным правилам, если машину за 1 000 000 руб. у вас угонят через месяц, то выплатят вам всего 800 000 руб. Так вот эти правила страхования на русским языком называются «развод», ведь не может автомобиль за 1 месяц эксплуатации потерять в цене 200 000 руб. Эти правила «филькина грамота», так как в соответствии с Законом РФ N 4015-1 «Об организации страхового дела в Российской Федерации», а именно пункта 5 «В случае утраты, гибели застрахованного имущества страхователь, выгодоприобретатель вправе отказаться от своих прав на него в пользу страховщика в целях получения от него страховой выплаты в размере полной страховой суммы». Если перевести на русский язык, то вам обязаны вернуть 1 000 000 рублей, то есть всю сумму, за которую вы приобретали автомобиль. Таким образом, если автомобиль у вас угонят, то вы обращаетесь с претензией о получении страховой выплаты (полной суммы автомобиля), а в случае отказа в суд.
Так, вернёмся к договору купли-продажи, договор считается заключённым после подписания и передачи автомобиля, то есть, когда вы приняли машину и подписали акт приёма-передачи автомобиля. И если вы подписали данный акт и уже потом обнаружите какие-то неисправности или повреждения, то это уже будут ваши проблемы. Поэтому перед подписанием внимательно проверяем машину. Кроме того, в акте указано что вы получили автомобиль и ключи. Когда я покупал свой первый автомобиль, то в акте был указан автомобиль и два ключа, а мне дали один ключ. На вопрос «где второй?», продавец ответил, что машина с автозапуском и второй ключ находится в рулевой колонке. Так вот это «развод», если вам дали один ключ, так пусть в акте и пишут один ключ. Так как, если у вас автомобиль например угонят, то предоставить вы должны будете два ключа, как по акту, а иначе не докажите что не вы потеряли ключ. Все просто, что получили, то в акте и должно быть: один авто — значит один, два ключа — значит два, вот таким образом.
Не забывайте читать условия договора написанные как говорят мелким шрифтом, а то будет прописано, что авто вы берете в аренду или тому подобное. Самый верный способ подписывать договор и получать машину со специалистом, ну или человеком которого вы знаете. Ведь если возникнет какой-нибудь «форм-мажор», а он возникает всегда, то вы вряд ли адекватно оцените обстановку, так сказать нужен человек с «холодным сердцем», который спокойно без эмоций оценит обстановку. Вы так не сможете, вы отдали за машину кучу денег и вряд ли спокойно отреагируете на какие-либо нюансы продажи. Помните, что к покупке нового авто надо подходить размеренно, изучить все нюансы купли-продажи, как проверить машину и что делать если вас пытаются «развести».
Если у вас возникли какие-либо юридические вопросы или необходима помощь квалифицированного юриста, вы можете обратиться к нам!
Надеемся информация была полезной! Будем благодарны за Ваши отзывы и критику!
Email: security-free51@yandex.ru